一家公司,既是全球销量第一的“机器人大脑”,又深陷核心业务占比下滑、持续亏损的泥潭。仙工智能三闯港股IPO,在硬核科技光环与财务现实压力之间,它的真实价值究竟几何?
看待仙工智能,不能只看一面。我们需要分别从技术实力、业务结构、财务健康这三个能产生真实分歧的角度切入,才能拼凑出这家公司的完整成色。
第一层:硬科技成色,它真的是“蓝海领跑者”吗?
从技术层面看,仙工智能的“大脑”底子相当扎实。根据灼识咨询的数据,2025年其机器人控制器全球销量市占率高达 24.8%,在国内更是达到 45.2%,连续三年位居全球第一。
它的核心产品SRC系列控制器,是全球首款一体化具身智能控制器,能适配超过400种主流机器人零部件,SLAM定位精度达到±2mm,这构成了很高的技术壁垒。
更值得关注的是其数据资产。仙工智能的机器人已在超过1000家工厂累计运行超过6000万小时,涵盖20多个行业。这种“部署—数据回流—模型迭代”的闭环,是具身智能时代最稀缺的训练数据,也是其长期竞争力的核心。
东吴证券在2025年7月的研报中也指出,这类控制器厂商具备高技术壁垒,行业渗透率正处于快速提升阶段。
从这个维度看,仙工智能确实是一家有真技术的“蓝海领跑者”,技术护城河和市场份额都毋庸置疑。
第二层:业务成色,它更像“方案商”还是“组装厂”?
这是市场争议最激烈的地方。支持者认为,仙工智能从提供单一控制器转变为提供“控制器+软件+机器人+配件”的一站式解决方案,是在构建更强大的平台型生态。
但反对者看到的是另一组数据:2025年,仙工智能高毛利的控制器业务收入占比仅从2022年的25.5%降至19.3%,而毛利率仅38.4%的整机业务占比却从55.6%飙升至67.9%。
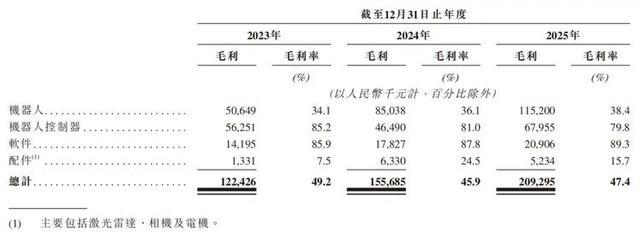
2023-2025年各业务毛利及毛利率统计
一个关键现象是:仙工智能的控制器单价从2023年的2.59万元暴跌至2025年的1.07万元,跌幅达58.7%。公司解释这是为抢占市场份额,推出入门级产品带来的“量增价跌”。
但批评者认为,这本质上是在用亏损和降价换规模,核心技术优势未能转化为盈利支柱,公司正从“硬核科技研发商”退化为“机器人组装厂”。
支持者则指出,这正是仙工智能“平台化”战略的体现:以低毛利整机拉动规模,反向销售高毛利的控制器和软件(软件毛利率高达89.3%),通过规模效应和软件粘性构建生态,最终实现“卖铲子”的长期盈利。老客户复购率超过60%的数据,似乎证明了这种模式的客户粘性。
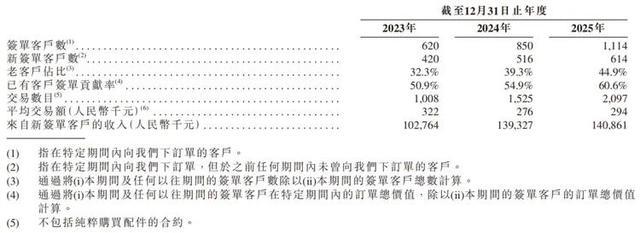
2023-2025年客户及订单收入相关数据
这个角度看,仙工智能正处在一个从“核心部件商”到“平台方案商”的转型阵痛期。 它是通过牺牲短期盈利质量,来换取更广阔的生态护城河。
第三层:投资成色,它值得为未来买单吗?
这是资本市场最关心的问题。数据显示,仙工智能2023-2025年累计净亏损1.37亿元。尽管经调整净亏损已从2091万元收窄至287万元,但其经营性现金流连续两年为负(2025年净流出2780万元),主要症结在于应收账款从5374万激增至1.7亿元,周转天数拉长至111天。
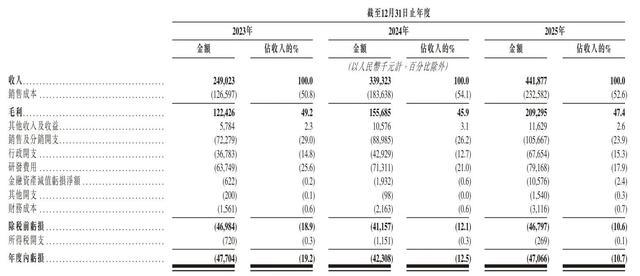
2023-2025年年度营收及亏损明细数据
这反映了其通过放宽信用政策换取营收增长的代价,坏账风险不可忽视。
参考港股18C板块对未盈利科技企业的“审判”,小马智行上市后累计跌幅超54%的案例表明,市场对“高增长、高亏损”模式已愈发警惕。仙工智能C轮投后估值32.7亿元,对应约7.4倍PS(市销率),这在未盈利企业中并不算贵。
但其能否获得市场认可,关键看能否讲清楚盈利时间表——核心业务的亏损收窄速度,能否快于应收账款带来的现金流压力。
综合来看,仙工智能的成色并非简单的“好”或“坏”。它的技术实力是真金白银,但选择的商业模式是将优势押注在未来的平台生态上。短期看,它更像一个“带着硬核科技的、高风险的成长型公司”——业务结构失衡、现金流吃紧是明牌风险。
但长期看,如果它能挺过转型期,控制住应收账款风险,并成功通过软件和控制器构建起生态护城河,那它就是下一个工业机器人领域的“操作系统级”玩家。对投资者而言,它是一枚需要时间来验证的“成色偏优,但尚需打磨”的玉胚。
富牛证券提示:文章来自网络,不代表本站观点。